
五金厂财务流程:多供应商采购、委外加工、快速对帐与工单成本实务
五金厂财务流程 / 多供应商 · 委外加工 · 快速对帐
小批量、多品种、多工序:五金厂的财务要「既快又准」
五金厂典型特征是:小批量多品种、供应商多且价格波动、工序多且大量委外(电镀、热处理、表面处理等)、设备与模具投入重。财务流程的痛点集中在三处:①采购量大、供应商杂,付款容易重复或漏付;②委外加工费与材料费混在一起,工单成本算不准;③报价靠经验,订单毛利算不准就接单。蓝鲸ERP用采购进货明细对帐表管住付款、用品号分类的存货会计科目区分材料与委外费用、用工单成本还原订单真成本。本页按蓝鲸ERP标准版财务系统整体操作流程说明五金厂财务流程落地要点。
五金厂财务的特点
材料(钢材、铜铝、紧固件、线材)价格随行就市、批量小、供应商多;委外工序多且常按件计价;设备与模具投入大、折旧重;客户对交期与价格都很敏感。
蓝鲸的解法
采购端用采购进货明细对帐表按供应商批量生成对帐单与付款单;成本端用品号分类把材料、委外加工费分列到不同科目;核算端用工作中心成本 + 工单成本还原每张订单的人工与制费负担。
五金厂财务流程六步
从采购到毛利
采购对帐
采购进货明细对帐表 → 应付对帐单
对帐付款
由对帐单生成付款单 → 审核付款
委外归集
委外单据 → 委外费入工单成本
工时归集
报工工时 → 工作中心人工与制费
成本计算
工单成本 → 产品标准成本
毛利与资产
订单毛利统计表 + 固定资产折旧
五金厂财务的四个控制点
对帐、委外、成本、折旧
采购对帐防重复付款
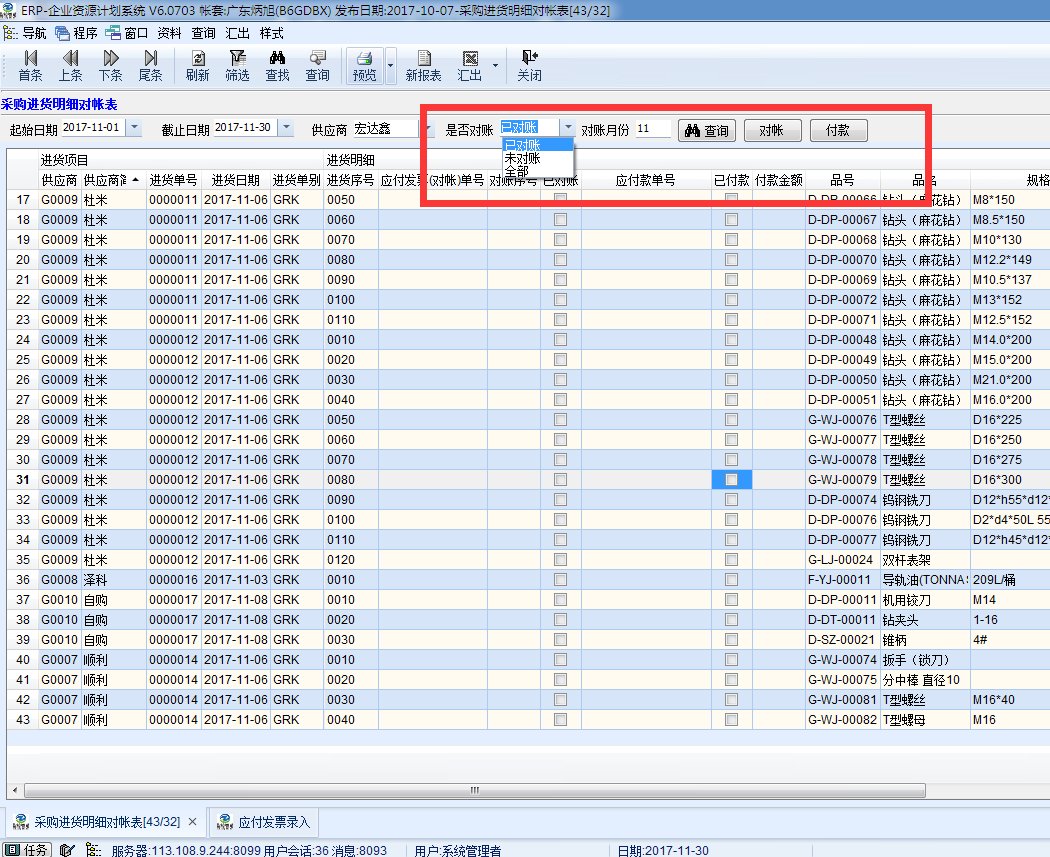
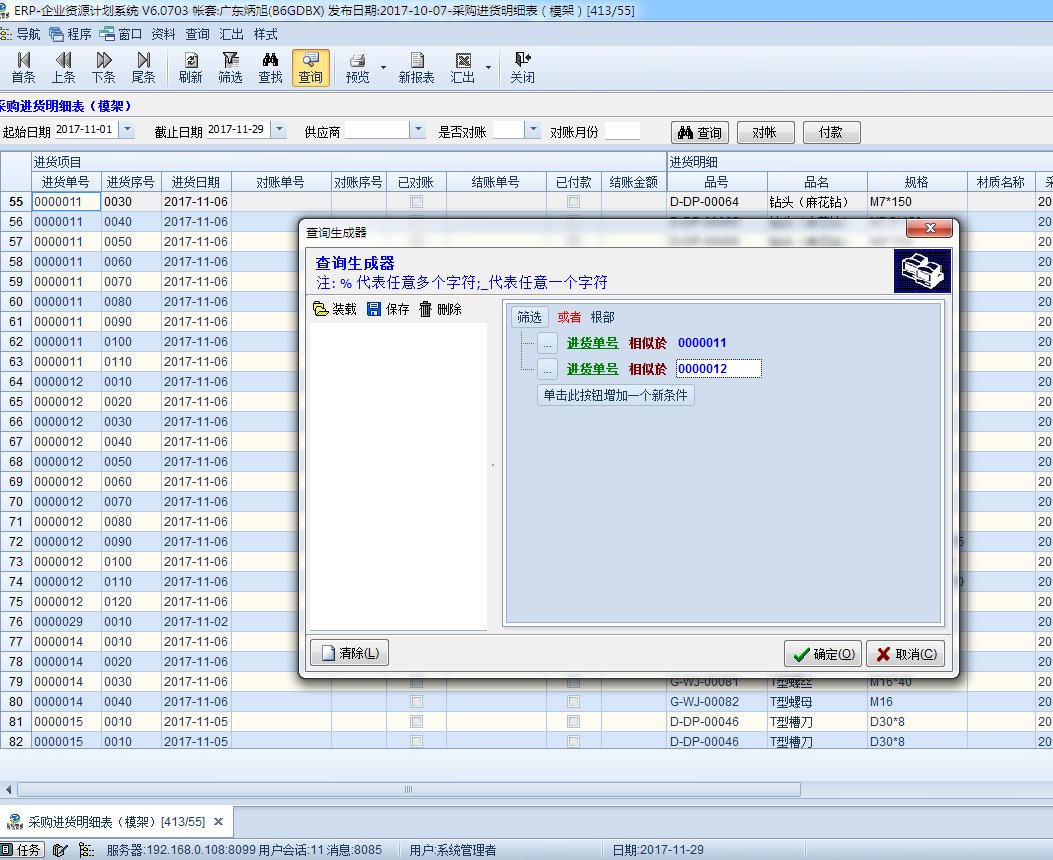
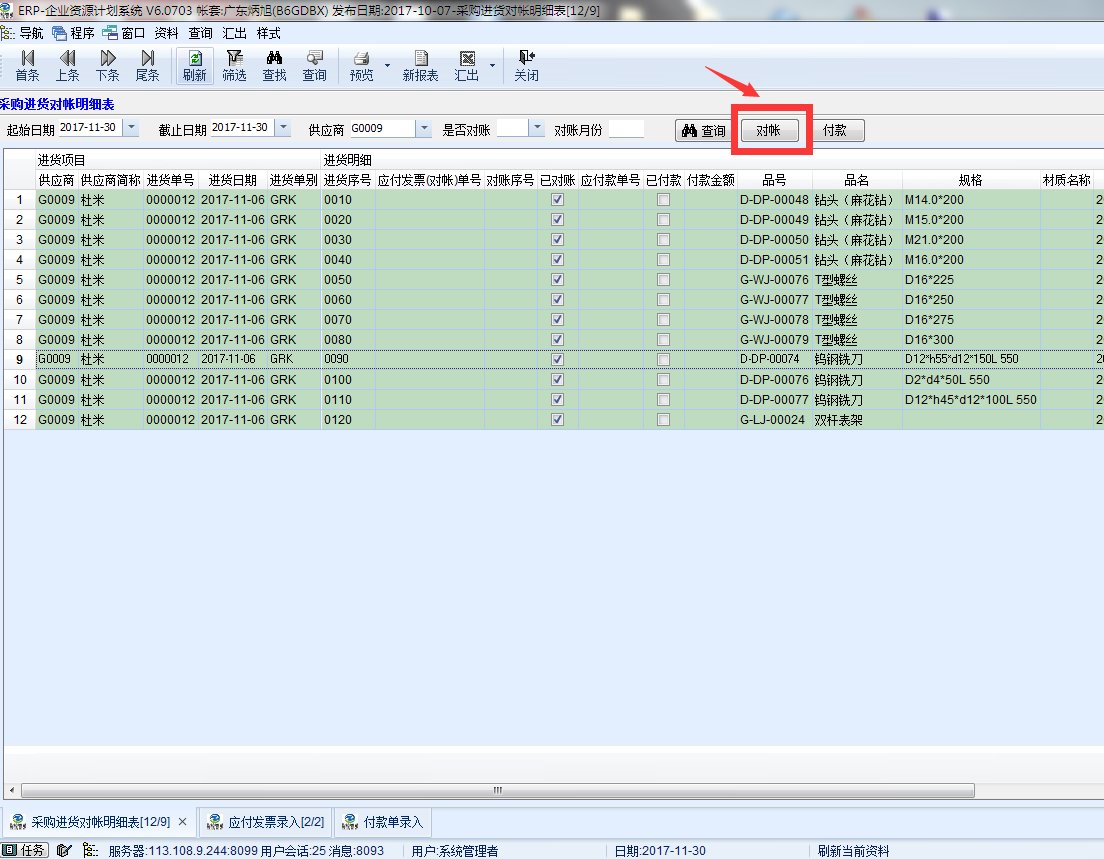
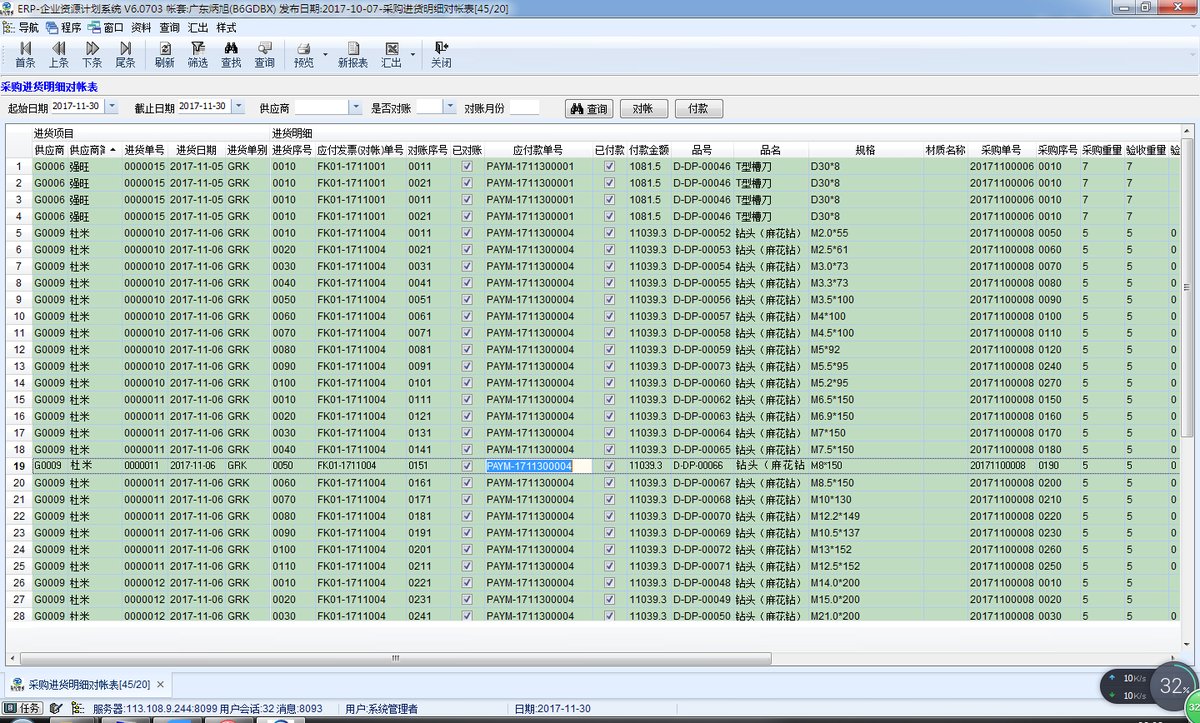
按区间查询供应商进货明细,确认对帐月份与是否已对帐,再批量生成对帐单与付款单,避免同一批货被开两次单、开两次款。
材料与委外分列
在品号分类中把普通材料与委外加工费挂到不同存货科目,委外费才不会把材料成本抬高、也不会在工单成本里丢失。
工单成本含设备负担
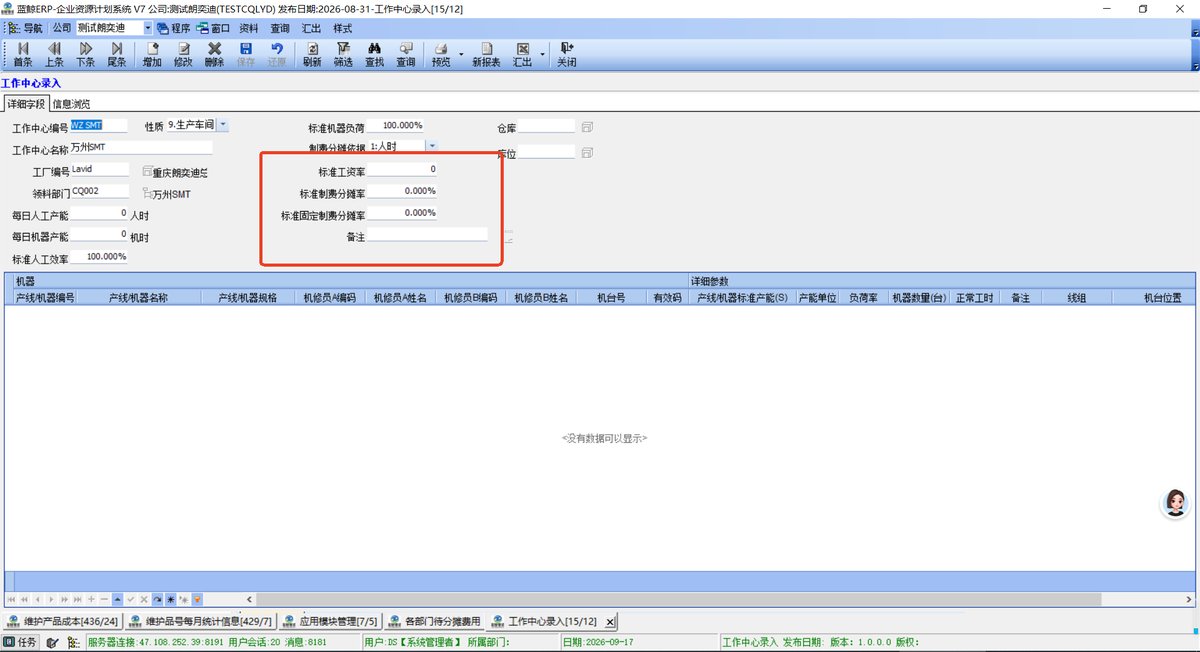
冲压、 CNC、装配等工序的设备折旧与维修费通过待摊费用进入工作中心制费,工单成本里能看到真实制造负担。
模具与设备资产管理
模具工具、冲床与加工中心按固定资产管理,编号、领用、转移、盘点与折旧一体,减少资产流失与成本错配。
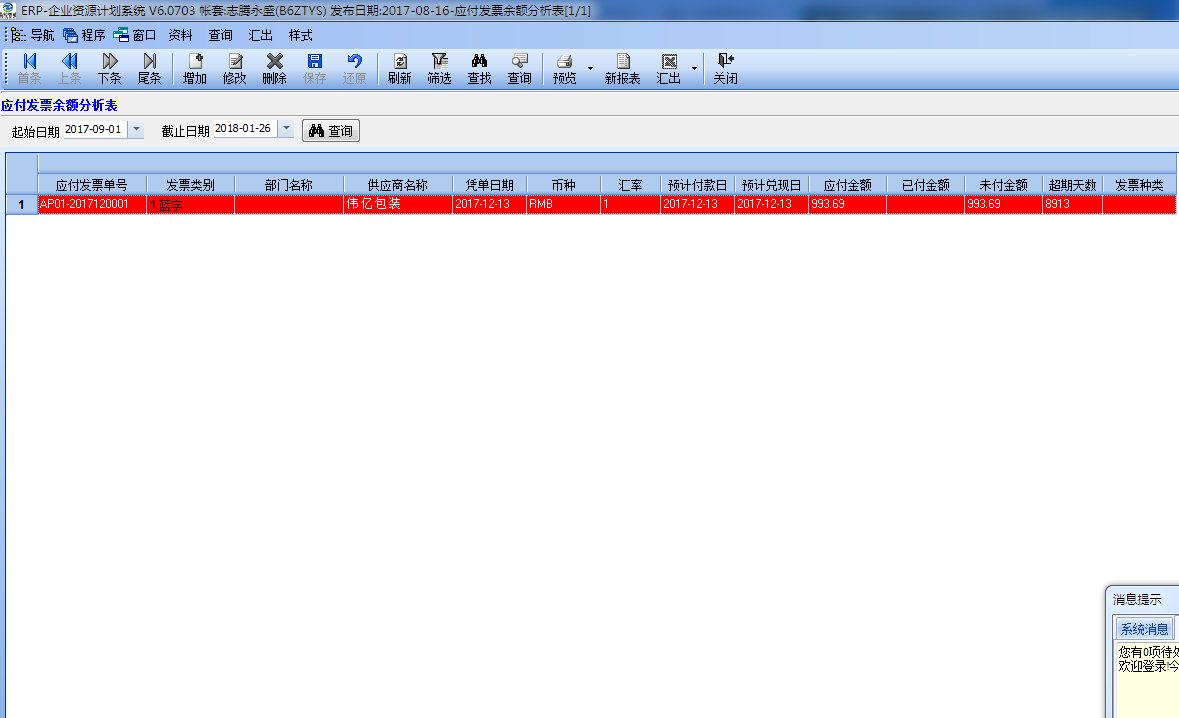
五金厂采购对帐相关界面
蓝鲸ERP标准版财务系统实际操作界面(截自《蓝鲸ERP标准版-财务系统整体操作流程》)
五金厂财务落地建议
实操要点
五金厂财务的三项收益
从财务与经营视角看这套流程带来的实际改变
付款不出错
先对帐后付款,重复付款与漏付风险显著下降,月底应付余额与供应商对账单更容易核对。
成本不混
材料、委外、人工与制费分列,工单成本结构清晰,报价与毛利分析有依据。
资产有台账
模具与设备编号、领用、盘点、折旧一体化,重资产投入不丢账。
温馨提示:五金厂普遍存在委外比例高与小额供应商多的特点,建议把「对帐—付款」做成固定节奏(每周或每旬一次),既减少财务工作量,也让供应商账期可预期。
五金厂的账,讲究快与准
蓝鲸ERP用一张采购进货明细对帐表管住付款,用工单成本还原订单真成本,让小批量多品种的五金订单也能算清赚多少。行业财务流程梳理欢迎致电 18046986669。
相关阅读
财务操作手册其它章节与行业应用
蓝鲸一体化财务系统
印刷厂/注塑厂/五金厂/电子厂财务流程一体化总览
财务基础数据建档流程
会计科目、品号分类、会计期间与银行账号建档
应收管理与快速对帐流程
出货对帐工作台、对帐单、发票与收款单
应付管理与快速对帐流程
采购进货明细对帐表、应付对帐单与付款单
自动分录与分录底稿流程
分录单据性质、分录底稿与批量过帐
工单成本核算流程
待摊费用、工单工时与工单/产品成本
会计总帐与财务报表流程
凭证录入审核、稽核月结与财务报表
固定资产管理流程
资产入库、领用转移、盘点与明细表
印刷厂财务流程专题
印刷厂成本、损耗与订单毛利实务
注塑厂财务流程专题
注塑厂机时、水口料与计件工资成本
电子厂财务流程专题
电子厂多币种、信用额度与账龄管理
蓝鲸客服中心
点击按钮可通过QQ进行沟通,请确认启动QQ
-
业务咨询业务相关,请咨询售前客服,为避免丢失消息,请尽量添加好友
-
售后支持
蓝鲸 紧急电话:18046986669
售后问题处理,请QQ在线售后技术,或者提交服务请求,我们会尽全力解决您的问题 -
投诉/合作邮箱:蓝鲸顾问
我们会全力以赴满足您的服务请求 - 数字化工厂报价与选型